종합부동산세 고지액이 500만 원이라면 250만 원까지 나눠 낼 수 있습니다. 종부세 분납은 납부할 세액이 250만 원을 초과할 때 가능하며, 남은 금액은 납부기한이 지난 뒤 6개월 안에 내면 됩니다.
12월에 고지서를 받았는데 한 번에 낼 금액이 부담된다면, 우선 고지된 종부세액이 250만 원을 넘는지 확인해 보세요.
핵심 내용
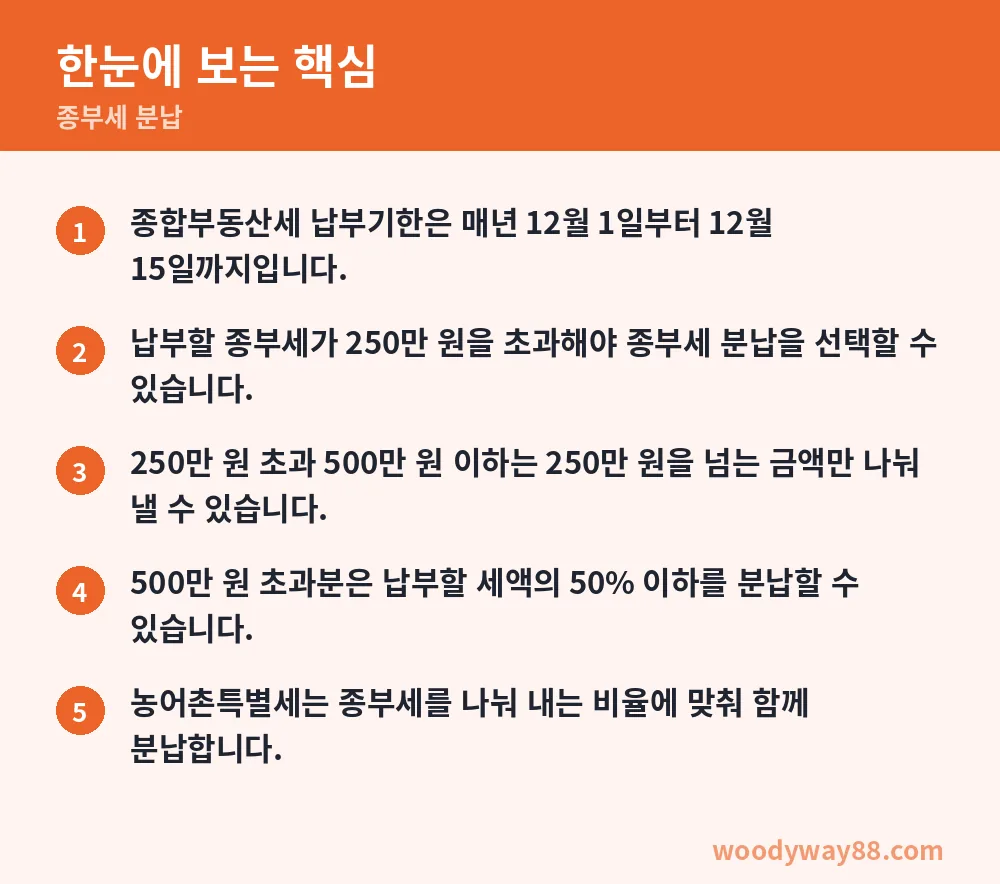
- 종합부동산세 납부기한은 매년 12월 1일부터 12월 15일까지입니다.
- 납부할 종부세가 250만 원을 초과해야 종부세 분납을 선택할 수 있습니다.
- 250만 원 초과 500만 원 이하는 250만 원을 넘는 금액만 나눠 낼 수 있습니다.
- 500만 원 초과분은 납부할 세액의 50% 이하를 분납할 수 있습니다.
- 농어촌특별세는 종부세를 나눠 내는 비율에 맞춰 함께 분납합니다.
※ 이 글은 2026년 11월 6일 기준 공식 안내를 바탕으로 썼어요. 신청 기간·금액·조건은 해마다 바뀔 수 있으니 신청 전에 아래 공식 출처에서 최신 내용을 꼭 확인하세요.
종부세 분납 계산 결과 먼저 보기
종부세 고지서를 받은 뒤 ‘내가 나눠 낼 수 있는 금액이 얼마일까’가 가장 궁금하다면, 고지서에 적힌 종합부동산세액부터 보면 됩니다. 여기서 기준이 되는 금액은 농어촌특별세를 더하기 전의 종합부동산세액입니다.
종합부동산세가 250만 원이면 분납 대상이 아닙니다. 국세청 기준은 ‘250만 원 초과’라서, 정확히 250만 원인 경우에는 나눠 낼 수 있는 금액이 없습니다.
종합부동산세가 500만 원이면 250만 원을 분납할 수 있습니다. 처음 납부기한에는 250만 원을 내고, 나머지 250만 원은 납부기한이 지난 뒤 6개월 이내에 내면 됩니다.
종합부동산세가 500만 원을 넘으면 계산 기준이 달라집니다. 이때는 세액 전체의 절반 이하를 분납할 수 있습니다. 고지서 금액이 커지면 ‘250만 원 초과분’이 아니라 ‘전체의 50% 이하’ 기준을 적용한다는 점을 구분해 두세요.
꿀팁 · 고지서에서 종합부동산세액과 농어촌특별세를 따로 확인한 뒤, 종합부동산세액으로 먼저 분납 가능 여부를 판단하세요.
종부세 분납 단계별 계산
분납액은 고지서에 적힌 종합부동산세액이 어느 구간에 속하는지에 따라 계산합니다. 250만 원 초과인지, 500만 원 초과인지를 순서대로 보면 헷갈리지 않습니다.
종합부동산세가 500만 원인 경우를 대입해 계산하면 아래와 같습니다. 이 금액은 250만 원 초과 500만 원 이하 구간에 해당합니다.
- 분납 대상 확인 = 종합부동산세 500만 원은 250만 원을 초과하므로 분납할 수 있습니다.
- 분납 가능액 계산 = 500만 원 - 250만 원 = 250만 원입니다.
- 처음 납부할 종합부동산세액 = 500만 원 - 250만 원 = 250만 원입니다.
- 나중에 낼 종합부동산세 분납액 = 250만 원이며, 납부기한 경과 후 6개월 이내에 냅니다.
농어촌특별세도 따로 확인해야 합니다. 농어촌특별세는 납부할 종합부동산세액의 20%이며, 종부세를 50% 비율로 나눠 낸다면 농어촌특별세도 같은 50% 비율로 나눠 냅니다. 종부세가 500만 원이면 농어촌특별세는 100만 원이고, 그 절반인 50만 원도 분납 비율에 따라 나뉩니다.
꿀팁 · 계산 전 ‘250만 원을 뺀 나머지’가 적용되는 구간인지, ‘세액의 절반 이하’가 적용되는 구간인지 먼저 표시해 두세요.
숫자가 달라지면 이렇게 바뀝니다
종합부동산세액이 250만 원을 넘지 않으면 분납할 수 없습니다. 250만 원은 분납 가능 여부를 가르는 첫 기준입니다. ‘이상’이 아니라 ‘초과’라는 표현을 놓치기 쉽죠.
250만 원을 초과하면서 500만 원 이하라면, 250만 원을 넘는 부분만 분납할 수 있습니다. 가령 종부세가 500만 원이면 250만 원을 넘는 금액도 250만 원이므로, 그 250만 원을 분납합니다.
종부세가 500만 원을 초과하면 분납 한도는 전체 세액의 50% 이하입니다. 이 구간에서는 고지된 종부세액에 50%를 곱한 금액이 분납 가능한 최대 범위가 됩니다. 다만 50% 전부가 아니라, 그보다 적은 금액으로 나눠 내도 됩니다.
농어촌특별세는 종부세액의 20%로 붙습니다. 종부세를 절반 비율로 분납하면 농어촌특별세도 절반으로 나누고, 일부만 분납하면 그 비율에 맞춰 함께 나뉩니다. 본세만 보고 납부 자금을 잡으면 총액이 달라질 수 있습니다.
꿀팁 · 500만 원을 넘는 고지서라면 종부세액에 50%를 곱해 분납 가능한 최대 금액부터 잡아 보세요.
종부세 분납 자주 묻는 질문
종부세가 250만 원이면 분납할 수 있나요?
아닙니다. 국세청 기준상 납부할 세액이 250만 원을 초과해야 합니다. 250만 원인 경우에는 분납 기준에 들어가지 않습니다.
종부세가 500만 원이면 전액을 두 번에 나눠 내나요?
500만 원은 250만 원 초과 500만 원 이하 구간입니다. 이 경우 250만 원을 초과하는 금액을 분납하므로, 250만 원까지 나눠 낼 수 있습니다.
500만 원을 초과하면 얼마까지 분납할 수 있나요?
납부할 세액의 50% 이하를 분납할 수 있습니다. 절반보다 적은 금액을 분납하는 것도 가능 범위에 들어갑니다.
농어촌특별세도 따로 한 번에 내야 하나요?
종부세 분납 비율을 따릅니다. 종부세를 나눠 내는 비율만큼 농어촌특별세도 함께 나눠 냅니다.
꿀팁 · 분납 여부를 판단할 때 고지서의 전체 납부액만 보지 말고, 종합부동산세액이 어느 구간인지 확인하세요.
납부기한과 놓치기 쉬운 점
종합부동산세 납부기한은 매년 12월 1일부터 12월 15일까지입니다. 다만 마지막 날이 토요일이나 공휴일이면 그다음 첫 평일까지가 기한입니다. 분납하더라도 처음 낼 금액의 기한은 이 납부기한을 기준으로 봐야 합니다.
분납액은 처음 납부기한이 지난 뒤 6개월 이내에 내야 합니다. 처음 내는 날과 나중에 내는 날을 따로 달력에 표시해 두면, 한 해가 바뀐 뒤에도 기한을 놓치지 않기 좋습니다.
국세청은 세액을 계산해 납세고지서를 발급하며, 고지 방식 외에 신고 납부도 가능하다고 안내합니다. 다만 분납을 위한 인터넷 메뉴나 방문 접수 경로는 이 공식 안내에 적혀 있지 않습니다.
실제 납부액은 고지서에 표시된 종합부동산세와 농어촌특별세를 함께 봐야 합니다. 내 숫자를 넣어 바로 계산해 보세요. 고지서를 받았다면 납부기한, 분납 예정액, 6개월 이내의 두 번째 납부 시점을 따로 적어 두는 편이 안전합니다.
꿀팁 · 고지서를 받으면 12월 납부기한과 분납액 납부 마감 시점을 달력에 각각 등록하세요.
그래서 나에게 무엇이 달라질까
종부세 분납 기준을 알아두면 고지서를 받은 뒤 한 번에 마련해야 할 현금을 가늠할 수 있습니다. 특히 세액이 250만 원을 넘는지, 500만 원을 넘는지에 따라 나눠 낼 수 있는 범위가 달라집니다. 농어촌특별세도 같은 비율로 나뉜다는 점까지 챙겨야 실제 납부 계획이 맞습니다.
내일 바로 써먹기
- 고지서에서 종합부동산세액과 농어촌특별세를 각각 확인하세요.
- 종합부동산세액이 250만 원 초과인지, 500만 원 초과인지 표시하세요.
- 분납할 금액과 납부기한 경과 후 6개월 이내의 납부 시점을 달력에 나눠 등록하세요.
다 읽으셨다면 내 숫자로 확인해 보세요.
종부세 계산기 (2026년 고지분) 바로 가기 →용어사전
- 종합부동산세 · 일정 기준을 넘는 부동산 보유에 대해 부과되는 국세입니다. 국세청이 세액을 계산해 고지할 수 있으며 신고 납부도 가능합니다.
- 농어촌특별세 · 종합부동산세액의 20%로 부과되는 세금입니다. 종부세를 분납하면 그 분납 비율에 맞춰 함께 나눠 냅니다.
- 분납 · 한 번에 내는 대신 일정 금액을 나누어 기한을 달리해 내는 방식입니다. 종부세는 세액 구간별로 분납할 수 있는 범위가 정해져 있습니다.
출처
- 공식 안내: 국세청 종합부동산세 납부기한 안내 · https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2352&cntntsId=7734
- 함께 본 공식 안내: 국세청 세무일정 2026년 12월
※ 일반적인 정보이며, 세금·대출·혜택은 개인 상황에 따라 다를 수 있어요. 자세한 조건은 원문과 해당 기관에서 확인하세요.