90만 원과 72만 원, 차이는 총급여에서 갈립니다.
연금저축 세액공제 600만 원을 찾는다면 총급여가 5,500만 원을 넘는지, 퇴직연금을 함께 납입했는지가 계산 결과를 가릅니다. 12월 31일까지 납입한 금액이 공제 대상에 포함됩니다.
핵심 내용
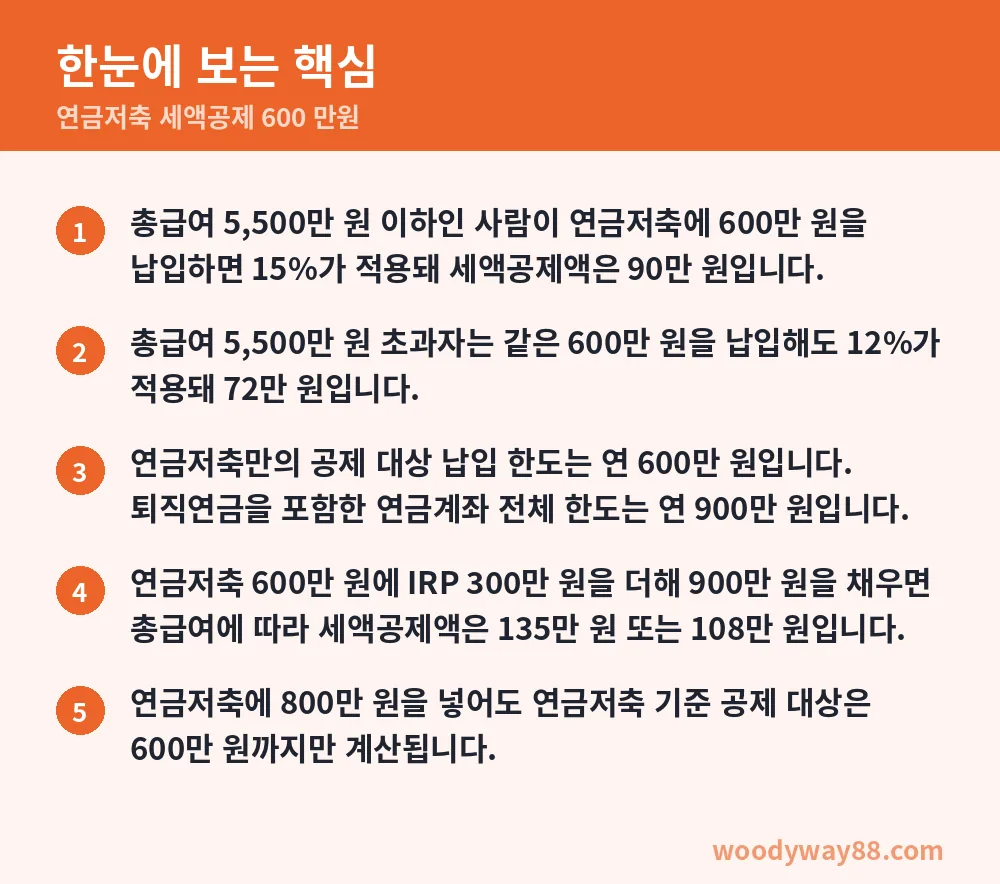
- 총급여 5,500만 원 이하인 사람이 연금저축에 600만 원을 납입하면 15%가 적용돼 세액공제액은 90만 원입니다.
- 총급여 5,500만 원 초과자는 같은 600만 원을 납입해도 12%가 적용돼 72만 원입니다.
- 연금저축만의 공제 대상 납입 한도는 연 600만 원입니다. 퇴직연금을 포함한 연금계좌 전체 한도는 연 900만 원입니다.
- 연금저축 600만 원에 IRP 300만 원을 더해 900만 원을 채우면 총급여에 따라 세액공제액은 135만 원 또는 108만 원입니다.
- 연금저축에 800만 원을 넣어도 연금저축 기준 공제 대상은 600만 원까지만 계산됩니다.
※ 이 글은 2026년 11월 11일 기준 공식 안내를 바탕으로 썼어요. 신청 기간·금액·조건은 해마다 바뀔 수 있으니 신청 전에 아래 공식 출처에서 최신 내용을 꼭 확인하세요.
연금저축 세액공제 계산 결과 먼저 보기
연금저축에 600만 원을 넣을지, 퇴직연금 계좌까지 채울지 고민된다면 우선 내 총급여 구간부터 확인하면 됩니다. 여기서 보는 금액은 납입액 자체가 아니라, 납입액에 공제율을 곱한 세액공제액입니다.
가정 1은 총급여 5,500만 원 이하, 연금저축 납입액 600만 원, 공제율 15%입니다. 이 경우 세액공제액은 90만 원입니다. 연금저축 600만 원에 IRP 300만 원을 더해 총 900만 원을 납입했다면 135만 원이 됩니다.
가정 2는 총급여 5,500만 원 초과, 연금저축 납입액 600만 원, 공제율 12%입니다. 같은 600만 원을 넣어도 세액공제액은 72만 원입니다. IRP까지 더해 연금계좌 납입액이 900만 원이면 108만 원으로 계산됩니다.
공제율 차이는 3%포인트지만, 기준 금액이 600만 원이나 900만 원이면 결과가 꽤 달라집니다. 납입 전 총급여와 올해 연금저축·IRP 납입액을 나란히 적어 보면 판단이 한결 쉬워지죠.
꿀팁 · 급여명세서나 회사 자료에서 총급여가 5,500만 원 이하인지 먼저 확인한 뒤 납입액을 계산하세요.
연금저축 세액공제 단계별 계산
계산식 자체는 간단합니다. 공제 대상 납입액에 총급여 구간별 공제율을 곱하면 됩니다. 다만 연금저축만 놓고 보면 공제 대상 납입액은 연 600만 원까지이고, 퇴직연금을 합친 연금계좌 전체 기준으로는 연 900만 원까지입니다.
총급여 5,500만 원 이하이고 연금저축에 600만 원을 납입했다면 아래와 같이 계산합니다.
- 공제 대상 연금저축 납입액 = 600만 원입니다.
- 적용 공제율 = 총급여 5,500만 원 이하이므로 15%입니다.
- 세액공제액 = 600만 원 × 15% = 900,000원입니다.
IRP에 300만 원을 추가로 납입했다면 연금계좌 납입액은 900만 원입니다. 이때는 900만 원 × 15%로 계산해 1,350,000원입니다. 총급여가 5,500만 원을 초과한다면 같은 순서로 12%를 곱하면 됩니다.
- 공제 대상 연금저축 납입액 = 600만 원입니다.
- 적용 공제율 = 총급여 5,500만 원 초과이므로 12%입니다.
- 세액공제액 = 600만 원 × 12% = 720,000원입니다.
꿀팁 · 연금저축과 IRP 납입액을 따로 적고 마지막에 합산해 900만 원을 넘는지 확인하면 한도 착오를 줄일 수 있습니다.
납입액과 총급여가 바뀌면
가장 헷갈리기 쉬운 부분은 연금저축에 더 많이 넣으면 공제액도 계속 늘어난다고 생각하는 경우입니다. 국세청 안내에 따르면 연금저축 납입액은 연 600만 원까지만 세액공제 계산에 넣습니다.
연금저축에 800만 원을 납입한 경우를 보겠습니다. 총급여가 5,500만 원 이하라도 공제 대상은 800만 원이 아니라 600만 원입니다. 따라서 600만 원 × 15%인 90만 원을 기준으로 계산합니다. 총급여가 5,500만 원 초과라면 600만 원 × 12%로 72만 원입니다.
반대로 연금저축 600만 원만 납입한 사람과 연금저축 600만 원에 IRP 300만 원을 더한 사람의 차이도 분명합니다. 총급여 5,500만 원 이하에서는 90만 원과 135만 원, 총급여 5,500만 원 초과에서는 72만 원과 108만 원으로 차이가 납니다.
IRP를 합친 연금계좌 한도는 900만 원입니다. 900만 원을 넘겨 납입한 금액까지 이 안내의 세액공제 계산에 넣으면 안 됩니다. 연금저축만 채울지, 퇴직연금 계좌까지 함께 활용할지는 내 납입 여력과 한도를 기준으로 나눠 보는 편이 낫습니다.
꿀팁 · 연금저축에 이미 600만 원을 넣었다면 추가 납입액은 IRP 포함 여부와 전체 900만 원 한도를 함께 대조하세요.
연금저축 세액공제 자주 묻는 질문
총급여 5,500만 원 이하이고 연금저축에 600만 원을 넣으면 얼마인가요?
15% 공제율을 적용하므로 90만 원입니다. 연금저축 600만 원과 IRP 300만 원을 합쳐 900만 원을 납입했다면 135만 원입니다.
총급여 5,500만 원을 넘으면 연금저축 600만 원 공제는 못 받나요?
공제 대상 납입 한도는 같고 공제율만 12%입니다. 따라서 연금저축 600만 원 기준 세액공제액은 72만 원입니다.
연금저축에 800만 원을 납입하면 800만 원 전부를 계산하나요?
아닙니다. 연금저축 기준 세액공제 한도는 연 600만 원입니다. 800만 원을 납입했어도 이 계산에서 공제 대상은 600만 원입니다.
ISA 만기 자금을 연금계좌로 옮긴 경우도 납입액에 들어가나요?
ISA 계약이 끝난 뒤 잔액 전부 또는 일부를 연금계좌에 납입하면, 납입한 해의 연금계좌 납입액에 포함됩니다. 전환금액의 10%, 300만 원 한도로 세액공제 한도가 추가되며, 이는 ISA 만기 잔액을 연금계좌에 넣은 해에만 적용됩니다.
꿀팁 · 총급여 5,500만 원을 경계로 공제율이 달라지므로 ‘이하’와 ‘초과’를 바꿔 읽지 않도록 주의하세요.
납입 전 놓치기 쉬운 조건
12월 31일까지 연금계좌에 납입한 금액을 기준으로 공제를 받을 수 있습니다. 연말에 납입할 계획이라면 연금저축에 넣은 금액과 IRP에 넣은 금액을 나눠 확인하는 편이 좋습니다. 둘을 합한 한도와 연금저축만의 한도가 다르기 때문입니다.
국세청은 원천징수되지 않은 퇴직소득 등 과세가 미뤄진 소득을 연금계좌에 넣은 금액, 연금계좌에서 다른 연금계좌로 계약을 옮기며 들어간 금액은 공제 대상에서 제외한다고 안내합니다. 단순히 계좌에 돈이 들어온 사실만 보고 납입 공제액을 계산하면 안 됩니다.
ISA 계약이 끝난 뒤 연금계좌로 옮긴 돈에는 별도 규정이 있습니다. 전환금액의 10%, 최대 300만 원 범위에서 한도가 추가될 수 있지만, ISA 만기 잔액을 납입한 해에만 적용됩니다. 일반 납입 한도와 섞지 말고 해당 연도 내역을 따로 확인하세요.
실제 연말정산 반영액을 확인할 때는 국세청 누리집의 연말정산 종합안내도 참고할 수 있습니다. 내 숫자를 넣어 바로 계산해 보세요.
꿀팁 · 연말에 납입했다면 납입일이 12월 31일까지인지, 연금저축·IRP별 납입 내역은 맞는지 함께 확인하세요.
그래서 나에게 무엇이 달라질까
연금저축 600만 원의 세액공제액은 총급여에 따라 90만 원 또는 72만 원으로 달라집니다. 같은 돈을 납입해도 한도와 공제율을 모르고 계산하면 기대한 금액과 차이가 날 수 있거든요. 연말 전에 내 총급여 구간과 IRP 납입 여부를 확인해 두면 계획을 세우기 수월합니다.
내일 바로 써먹기
- 올해 연금저축 납입액과 IRP 납입액을 각각 확인해 연금저축 600만 원, 합산 900만 원 한도와 비교하기
- 총급여가 5,500만 원 이하인지 초과인지 확인한 뒤 15% 또는 12%를 곱해 세액공제액 계산하기
- ISA 만기 자금을 연금계좌로 옮겼다면 해당 연도 전환 납입액을 별도로 확인하기
다 읽으셨다면 내 숫자로 확인해 보세요.
연말정산 환급액 계산기 바로 가기 →용어사전
- 세액공제 · 계산된 소득세에서 일정 금액을 빼 주는 방식의 공제입니다. 이 글에서는 연금계좌 납입액에 공제율을 곱해 금액을 계산합니다.
- IRP · 개인형 퇴직연금제도입니다. 연금저축과 함께 연금계좌 세액공제 한도 계산에 포함됩니다.
- ISA · 개인종합자산관리계좌입니다. 계약이 끝난 뒤 잔액을 연금계좌로 옮기면 별도 한도 규정이 적용될 수 있습니다.
출처
- 공식 안내: 국세청 「세액공제」 · https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=6596&cntntsId=7875
- 함께 본 공식 안내: 정책브리핑 「놓치지 말아야 할 연말정산 포인트 ②」
※ 일반적인 정보이며, 세금·대출·혜택은 개인 상황에 따라 다를 수 있어요. 자세한 조건은 원문과 해당 기관에서 확인하세요.