2027년 국민연금 보험료율은 9.5%에서 10.0%로 0.5%포인트 오를 예정입니다. 월 소득 300만 원인 직장가입자의 본인 부담금은 월 14만 2,500원에서 15만 원으로, 매달 7,500원 늘어납니다.
회사가 같은 금액을 나눠 내는 직장가입자와 전액을 부담하는 지역가입자는 체감 차이도 큽니다. 내 월급에서 얼마가 빠져나갈지 미리 계산해 두는 편이 좋습니다.
핵심 내용
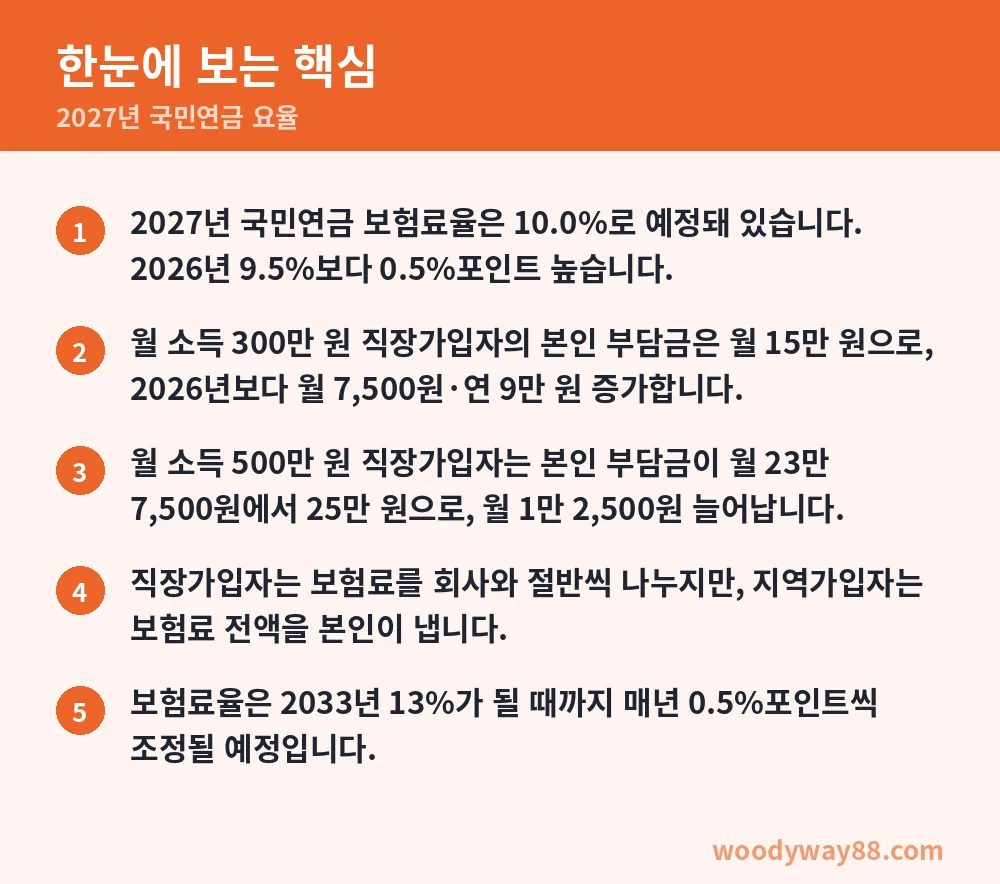
- 2027년 국민연금 보험료율은 10.0%로 예정돼 있습니다. 2026년 9.5%보다 0.5%포인트 높습니다.
- 월 소득 300만 원 직장가입자의 본인 부담금은 월 15만 원으로, 2026년보다 월 7,500원·연 9만 원 증가합니다.
- 월 소득 500만 원 직장가입자는 본인 부담금이 월 23만 7,500원에서 25만 원으로, 월 1만 2,500원 늘어납니다.
- 직장가입자는 보험료를 회사와 절반씩 나누지만, 지역가입자는 보험료 전액을 본인이 냅니다.
- 보험료율은 2033년 13%가 될 때까지 매년 0.5%포인트씩 조정될 예정입니다.
※ 이 글은 2026년 11월 1일 기준 공식 안내를 바탕으로 썼어요. 신청 기간·금액·조건은 해마다 바뀔 수 있으니 신청 전에 아래 공식 출처에서 최신 내용을 꼭 확인하세요.
무엇이 얼마나 바뀌나
2027년 국민연금 요율을 찾는 이유는 결국 월급에서 실제로 얼마가 더 빠져나가는지 궁금해서일 겁니다. 보건복지부 연금개혁 Q&A에 따르면 보험료율은 2026년 9.5%에서 2027년 10.0%로 오를 예정입니다. 차이는 0.5%포인트입니다.
국민연금 보험료율은 가입자의 기준소득월액에 적용됩니다. 회사에 다니는 사업장가입자는 보험료를 가입자와 회사가 절반씩 부담하죠. 보험료율이 10.0%라면 본인 부담 비율은 5.0%, 회사 부담 비율도 5.0%입니다.
지역가입자는 사업주가 보험료를 나눠 내지 않습니다. 같은 소득이어도 보험료 10.0% 전액을 본인이 부담하는 구조입니다. 그래서 ‘요율이 0.5%포인트 오른다’는 말은 직장가입자 본인에게는 소득의 0.25%포인트, 지역가입자에게는 소득의 0.5%포인트만큼 월 부담이 늘어나는 것으로 보면 됩니다.
이번 조정은 한 번에 13%로 올리는 방식이 아닙니다. 2026년부터 매년 0.5%포인트씩 8년간 올려 2033년 13.0%에 이르는 일정입니다. 2027년의 10.0%도 그 과정 중 한 단계입니다.
꿀팁 · 급여명세서의 국민연금 항목이 월 소득의 5.0%와 맞는지 보면 직장가입자 본인 부담액을 바로 점검할 수 있습니다.
내 경우 얼마나 달라지나
월급이 같아도 가입 형태에 따라 실제 부담액은 달라집니다. 아래 금액은 공식 안내에 제시된 월 소득 기준으로 2026년과 2027년 직장가입자 본인 부담분을 비교한 것입니다. 회사 부담분은 별도로 같은 금액이 붙습니다.
- 월 소득 300만 원 직장가입자: 2026년에는 300만 원×4.75%로 14만 2,500원을 냅니다. 2027년에는 300만 원×5.0%로 15만 원을 내므로 월 7,500원, 1년 9만 원이 증가합니다.
- 월 소득 500만 원 직장가입자: 2026년 본인 부담금은 23만 7,500원입니다. 2027년에는 25만 원이 돼 매달 1만 2,500원 늘어납니다.
- 월 소득 300만 원 지역가입자: 보험료를 전액 부담하므로 2026년 28만 5,000원에서 2027년 30만 원으로 월 1만 5,000원 증가합니다.
직장가입자는 ‘전체 보험료율 10%’를 보고 내 부담도 10%라고 생각하기 쉽습니다. 회사가 절반을 부담하므로 급여에서 빠지는 본인 부담 비율은 5.0%입니다. 반대로 지역가입자는 전액을 부담한다는 점을 따로 계산해야 합니다.
소득이 매달 달라지거나 급여 외 소득이 있다면 위 사례 금액을 그대로 적용하기보다 본인의 기준소득월액을 기준으로 봐야 합니다. 보험료율 변화는 같아도 실제 고지 금액은 개인별 기준소득월액에 따라 달라집니다.
꿀팁 · 직장가입자는 ‘월 소득 × 5.0%’를 계산하면 2027년 본인 부담 국민연금 보험료를 가늠할 수 있습니다.
누가 해당되고 언제부터인가
2027년 조정은 국민연금 보험료를 내는 가입자에게 이어지는 변화입니다. 대표적으로 회사에 다니는 사업장가입자와 보험료 전액을 부담하는 지역가입자가 있습니다. 두 가입자 모두 전체 보험료율 10.0%가 적용되는 일정에 들어갑니다.
적용 흐름은 이미 시작됐습니다. 보험료율은 2026년 9.5%에서 출발해 2027년 10.0%가 되고, 이후 매년 0.5%포인트씩 올라 2033년 13.0%까지 순차 조정될 예정입니다. 2027년에는 2026년보다 한 단계 오른 요율을 기준으로 보험료가 산정됩니다.
보험료 부담만 늘어나는 건 아닙니다. 공식 안내에는 소득대체율이 2026년부터 43%로 인상된다고 나옵니다. 평균소득자가 40년 가입하고 25년간 연금을 받는 가정에서는 보험료가 늘어나는 만큼 총 연금액도 증가하는 구조입니다.
이미 연금을 받고 있는 사람의 연금액에는 이 소득대체율 인상 효과가 적용되지 않습니다. 정책브리핑은 앞으로 보험료를 납부하는 가입자에게 인상 효과가 적용된다고 설명합니다. 지금 내는 보험료와 나중에 받을 연금은 구분해서 이해하는 편이 혼동이 적습니다.
꿀팁 · 퇴직·이직 등으로 가입 형태가 바뀌었다면 사업장가입자인지 지역가입자인지부터 확인한 뒤 부담액을 계산하세요.
2027년 국민연금 요율 자주 묻는 질문
2027년 국민연금 보험료율은 몇 %인가요?
2027년 보험료율은 10.0%로 예정돼 있습니다. 2026년 9.5%보다 0.5%포인트 높은 수준이며, 2033년 13.0%까지 매년 0.5%포인트씩 조정하는 일정입니다.
직장가입자는 10%를 모두 내나요?
아닙니다. 사업장가입자는 가입자와 회사가 보험료를 절반씩 부담합니다. 보험료율 10.0% 기준으로 본인 부담은 5.0%, 회사 부담도 5.0%입니다.
월 소득 300만 원이면 본인 부담액은 얼마인가요?
직장가입자는 월 15만 원입니다. 2026년 월 14만 2,500원과 비교하면 월 7,500원, 1년으로는 9만 원이 늘어납니다.
지역가입자도 보험료 지원을 받을 수 있나요?
일정 소득 수준 이하 지역가입자에게는 보험료 지원 대상 확대 방침이 안내돼 있습니다. 정책브리핑은 월 소득 80만 원 미만 지역가입자가 납부 재개 여부와 관계없이 지원을 받을 수 있다고 설명합니다.
꿀팁 · ‘전체 요율’과 ‘내가 실제로 내는 비율’을 헷갈리지 말고, 직장가입자는 5.0%부터 적용해 보세요.
계산할 때 놓치기 쉬운 점
가장 흔한 실수는 직장가입자와 지역가입자의 부담 방식을 같다고 보는 일입니다. 보험료율은 모두 10.0%지만, 직장가입자는 회사가 절반을 부담하고 지역가입자는 본인이 전액을 냅니다. 월 소득 300만 원을 기준으로 보면 월 15만 원과 30만 원으로 차이가 벌어집니다.
2027년 보험료율 10.0%와 개인 부담률 5.0%를 바꿔 쓰는 경우도 있습니다. 급여명세서에서 확인할 금액은 직장가입자 본인 부담분이므로 월 소득에 5.0%를 적용해야 합니다. 회사가 내는 금액까지 더한 전체 보험료를 확인할 때만 10.0%를 적용하면 됩니다.
지역가입자 보험료 지원이 모든 지역가입자에게 같은 방식으로 적용된다고 단정해선 안 됩니다. 공식 안내에는 일정 소득 수준 이하 가입자 지원 확대가 담겨 있고, 정책브리핑에는 월 소득 80만 원 미만이라는 내용이 제시돼 있습니다. 본인 소득과 가입 상태를 기준으로 확인하는 과정이 필요합니다.
보험료가 늘어난다고 해서 장래 연금액까지 그대로라고 보면 안 됩니다. 이번 개혁에는 소득대체율 인상, 출산·군 복무 기간 인정 확대, 저소득 지역가입자 지원 확대도 함께 담겼습니다. 내 조건으로 바로 계산해 보는 게 좋습니다.
꿀팁 · 월급이 바뀌었다면 이전 급여명세서 금액만 비교하지 말고, 바뀐 월 소득에 5.0% 또는 10.0%를 적용해 다시 확인하세요.
그래서 나에게 무엇이 달라질까
2027년 요율 조정은 월급에서 빠지는 국민연금 보험료에 직접 반영됩니다. 직장가입자는 회사 분담 덕분에 본인 부담 증가분이 절반이지만, 지역가입자는 전액을 부담합니다. 월 단위 금액과 연간 증가분을 미리 확인해 두면 생활비 계획을 세울 때 도움이 됩니다.
내일 바로 써먹기
- 최근 급여명세서에서 국민연금 본인 부담액과 기준이 되는 월 소득을 확인하세요.
- 직장가입자라면 월 소득에 5.0%를 곱해 2027년 본인 부담 예상액을 계산하세요.
- 지역가입자라면 보험료 지원 대상 확대 조건과 본인 소득 기준을 함께 확인하세요.
다 읽으셨다면 내 숫자로 확인해 보세요.
연봉 실수령액 계산기 바로 가기 →용어사전
- 보험료율 · 국민연금 보험료를 계산할 때 소득에 적용하는 비율입니다. 2027년에는 전체 기준 10.0%가 예정돼 있습니다.
- 사업장가입자 · 회사에 다니며 국민연금에 가입한 사람입니다. 보험료를 가입자와 회사가 절반씩 부담합니다.
- 지역가입자 · 사업장가입자가 아닌 국민연금 가입자입니다. 원칙적으로 보험료를 본인이 전액 부담합니다.
- 소득대체율 · 가입 기간과 소득을 기준으로 볼 때 연금이 은퇴 전 소득을 어느 정도 대신하는지 나타내는 비율입니다.
출처
- 공식 안내: 보건복지부 「연금개혁 Q&A」 · https://www.mohw.go.kr/menu.es?mid=a10714060000
- 함께 본 공식 안내: 정책브리핑 「'국가가 연금 지급 보장' 법제화…내년부터 달라지는 국민연금」
※ 일반적인 정보이며, 세금·대출·혜택은 개인 상황에 따라 다를 수 있어요. 자세한 조건은 원문과 해당 기관에서 확인하세요.